CARTES · TAG: information
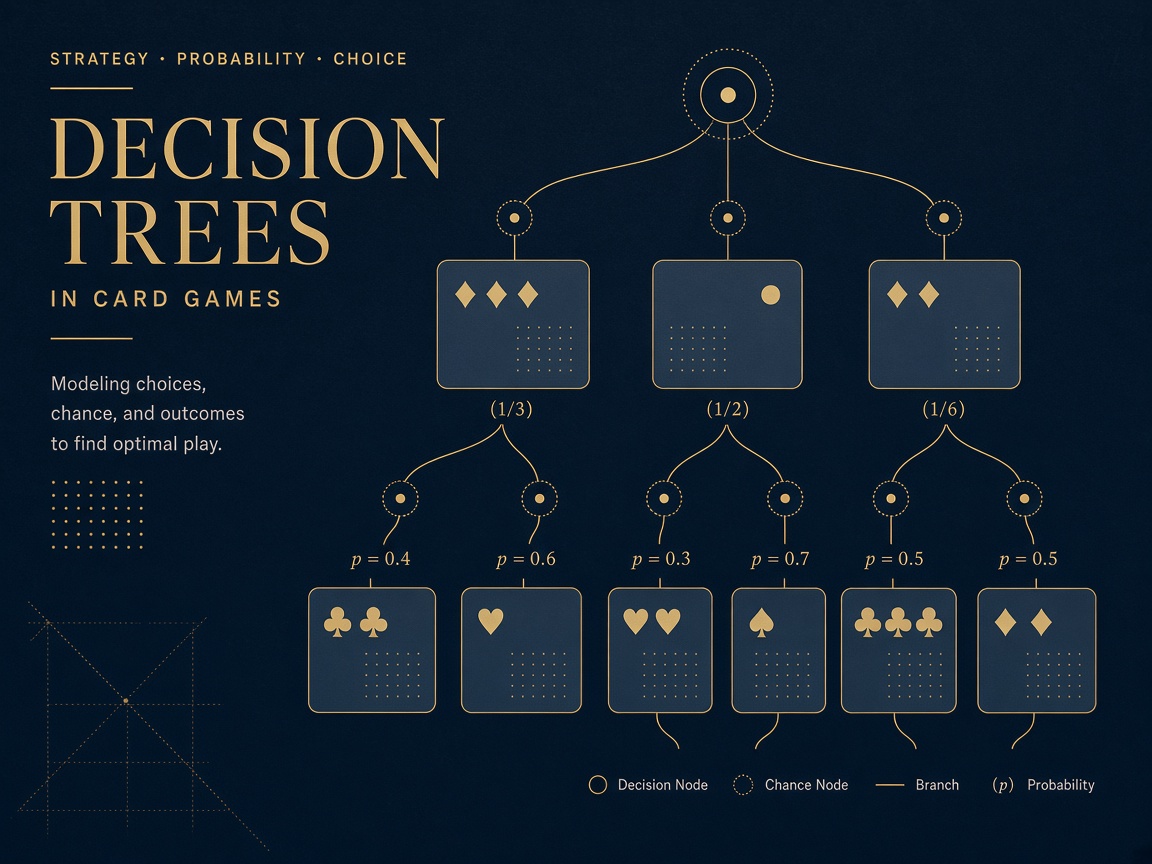
Arbres de décision et fréquences d'équilibre
Gamme stable, regrets cumulés, mains qui se mélangent sans se contredire.
Des dossiers écrits pour être lus à voix basse. On parle de règles, de fréquences, de choix. Filtrez par thème, triez par complexité ou volatilité théorique.
Gamme stable, regrets cumulés, mains qui se mélangent sans se contredire.
Monte-Carlo Tree Search, fonctions de valeur, coups qui ferment l'espace.
Capital initial, variance du pas, probabilité d'absorption. Formules à plat.
Lire un tableau 2×2, trouver le point stable, voir où la mixité s'impose.
Imaginez une main de cartes. Vous ne voyez qu'une partie du jeu. Chaque action ouvre une branche : check, mise courte, mise large, abandon. L'arbre grossit vite. La question n'est pas « que ferais-je ce soir ? », mais « quelle distribution de choix reste cohérente si l'adversaire pense aussi bien que moi ? »
On parle alors de fréquences. Une même situation se joue parfois d'une façon, parfois d'une autre, dans des proportions précises. Trop de bluffs, et le modèle se fissure. Trop peu, et l'autre côté lit le motif. L'équilibre, ici, ressemble à une balance : chaque écart coûte un peu d'espérance.
Les algorithmes de type minimisation de regrets (CFR et cousins) servent d'outil de laboratoire. Ils itèrent, corrigent, se rapprochent d'un profil stable. Pour la rédaction, ils valent surtout comme boussole : on vérifie qu'une intuition éditoriale ne contredit pas le modèle.
À la fin d'une session de relecture, on garde trois phrases utiles. Quelle gamme ouvre ? Quelle gamme défend ? Où la variance du résultat explose sans changer la moyenne ? Ce trio tient souvent mieux qu'une longue démonstration.
Sur un plateau à information complète, le hasard se fait discret. Ce qui reste, c'est l'espace des coups. Trop vaste pour tout énumérer à la main. Alors on échantillonne : on joue des lignes, on note qui gagne, on affine une fonction de valeur.
La recherche arborescente Monte-Carlo (MCTS) a un côté artisanal. On explore, on exploite, on revient. Les pièces abstraites de notre illustration ne représentent aucune marque : elles rappellent seulement la géométrie d'un conflit propre, cases et vecteurs.
En pratique, la rédaction compare deux approches. D'un côté, des heuristiques humaines (contrôle du centre, mobilité, sécurité du roi abstrait). De l'autre, des scores numériques froids. Quand les deux s'accordent, on dort mieux. Quand ils divergent, on écrit un paragraphe sur le biais de perception.
Le lecteur repart avec une grille simple : compter les options, mesurer la profondeur utile, accepter qu'au-delà d'un certain horizon le calcul se dilue.
Deux piles. Un pas aléatoire à chaque tour. Un jour, l'une des piles touche zéro. La question classique : avec quel capital de départ la chance d'atteindre l'autre borne change-t-elle ?
On pose p la probabilité d'un pas favorable, q = 1 − p. Si p = q, la formule se simplifie : le rapport des capitaux suffit. Sinon, une puissance (q/p) apparaît. Rien de magique. Juste une récurrence résolue une fois pour toutes.
Nous publions ce modèle parce qu'il clarifie un malentendu fréquent. Beaucoup confondent « petite chance de gain » et « petite chance de ruine ». Les deux notions se croisent, mais ne se confondent pas. La variance du pas joue autant que la moyenne.
Le dossier s'arrête avant toute prescription. Pas de conseil de gestion. Seulement des courbes, des seuils, et la remarque suivante : un processus peut être « juste » en moyenne et pourtant très rude sur un horizon court.
Définition